
Reportagens
Embrapa alcança nível de excelência em todos os indicadores da Sest
O IG-Sest avalia as empresas estatais federais desde 2017


O 7º ciclo de certificação do Indicador de Governança IG-Sest, divulgado nesta segunda-feira (5) pela Secretaria de Coordenação e Governança das Empresas Estatais (Sest), classificou a Embrapa como nível 1 em grau de excelência, igualando-se aos resultados de empresas públicas como Banco do Brasil, Caixa Econômica Federal e Banco Nacional de Desenvolvimento Econômico e Social (BNDES). Das 48 estatais avaliadas, somente 15 alcançaram o nível de excelência em todos os quesitos considerados. A Sest integra o Ministério da Gestão e da Inovação em Serviços Públicos (MGI).
O 7º ciclo do IG-Sest teve como objetivos incentivar a adoção de boas práticas de gestão e inovação, reforçar seu caráter colaborativo e não punitivo, promover a troca de experiências entre as estatais e ampliar a geração e análise de dados sobre governança, considerando a diversidade dessas empresas. Além disso, buscou identificar oportunidades de melhoria, apoiar o aperfeiçoamento da atuação da Sest e garantir integridade, transparência e alinhamento às políticas públicas.
O atual ciclo de avaliação foi estruturado em três dimensões, cada uma com objetivos específicos e itens avaliados:
1- Governança corporativa, visando avaliar a maturidade e a efetividade dos instrumentos de governança adotados pela empresa com foco em gestão de riscos, integridade, transparência e conformidade;
2 – Políticas públicas, com foco na verificação do alinhamento às políticas públicas prioritárias e a contribuição para os objetivos estratégicos do Estado brasileiro;
3 – Boas práticas e inovação, com o objetivo de examinar a adoção de boas práticas e inovações alinhadas à agenda ESG e aos Objetivos de Desenvolvimento Sustentável (ODS).
A Embrapa alcançou o grau de excelência (notas entre 7,60 e 10,00) nas três dimensões, recebendo as notas 87,96 em Governança Corporativa, 91,21 em Políticas Públicas e 78,3 em Boas Práticas e Inovação, em um total de 100 pontos para cada quesito.
Entre as estatais que alcançaram os níveis de excelência estão: Embrapa, Dataprev, Serpro, Imbel, Banco do Brasil, BB DTVM, BBTS, BNB, BNDES, Caixa, Petrobras, Valec, APS, Casa da Moeda e HCPA.
Para a presidente da Embrapa, Silvia Massruhá, alcançar o nível máximo de excelência em todos os indicadores do IG-Sest é um reconhecimento que reforça o compromisso histórico da Embrapa com a boa governança, a transparência e o alinhamento às políticas públicas. “O resultado é fruto de um trabalho coletivo, construído com responsabilidade, planejamento e visão de futuro. Ele reflete o empenho contínuo de nossos empregados, dirigentes e conselheiros em fortalecer práticas modernas de governança, aprimorar a gestão de riscos e promover a inovação alinhada às agendas ESG e aos ODS”, afirma.
“Para a Embrapa, a excelência em governança não é um fim em si mesma, mas um instrumento essencial para ampliar nossa capacidade de entregar soluções científicas e tecnológicas que contribuam para a sustentabilidade da agropecuária brasileira, a segurança alimentar e o desenvolvimento do País. Esse reconhecimento nos motiva a avançar ainda mais, com integridade, transparência e compromisso com o interesse público”, complementa.
De acordo com a diretora de Governança e Informação, Selma Beltrão, o reconhecimento da Embrapa com o nível máximo de excelência no IG-Sest evidencia que a governança, quando orientada pela inovação e pelos princípios ESG, torna-se um vetor estratégico de transformação institucional. O resultado reflete a busca constante da Embrapa pela maturidade dos processos, o fortalecimento da cultura de integridade e a incorporação contínua de boas práticas que ampliam a transparência, a gestão de riscos e a responsabilidade socioambiental.
“A excelência alcançada nas três dimensões do indicador demonstra que é possível inovar na gestão, ao mesmo tempo em que se promove impacto positivo para a sociedade, para o meio ambiente e para o desenvolvimento sustentável do País”, destaca.
Histórico
Em 2021, a Embrapa participou do 5º ciclo de avaliação. A avaliação média da Empresa nesse instrumento de acompanhamento de desempenho subiu de 6,94 (nota de 2019) para 8,14. A estatal manteve-se classificada no nível de governança 2 e recebeu a certificação entregue apenas a empresas classificadas como 1 e 2 de um total de 4 níveis. Ao todo, 60 empresas foram avaliadas quanto ao cumprimento de requisitos exigidos pela Lei das Estatais (Lei nº 13.303/2016), pela implementação de diretrizes da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e de boas práticas de governança corporativa. Clique aqui para ver o quadro de classificação das estatais.
O 6º ciclo foi realizado em 2022 e avaliou 55 estatais, sendo 43 de controle direto e 12 subsidiárias. Dentre as estatais avaliadas, 14 foram classificadas no grau de governança de nível 1 e outras 14, no nível 2. A Embrapa não entrou na classificação.
A data da premiação referente ao 7º ciclo para as empresas que alcançaram os melhores ainda não está agendada. Confira classificação da Embrapa no Relatório Sintético Indicador de Governança e Políticas Públicas IG-Sest – 7º Ciclo.
Maria Clara Guaraldo (MTb 5027/MG)
Assessoria de Comunicação (Ascom)
Contatos para a imprensa
imprensa@embrapa.br
Reportagens
Câmara aprova renegociação de dívidas rurais de produtores prejudicados por eventos climáticos extremos
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado
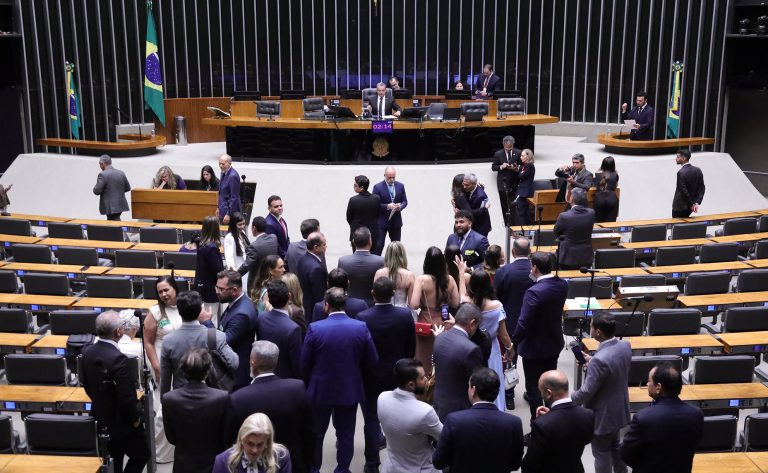
A Câmara dos Deputados aprovou a Medida Provisória 1376/26, que prevê a renegociação de dívidas rurais de produtores prejudicados por duas ou mais quebras de safras devido a eventos climáticos extremos entre 2019 e 2025, com taxas entre 6% e 12% ao ano. A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
O texto resultou de negociações entre o governo e o setor agropecuário em torno do Projeto de Lei 5122/23, após sua votação no Senado. Assim, segundo o acordo, o projeto não foi a voto.
A MP foi aprovada na forma de um substitutivo do relator, deputado Paulo Pimenta (PT-RS), que prorrogou de maio de 2026 para outubro do mesmo ano a data de referência da inadimplência contemplável com a renegociação.
Beneficiários
De acordo com a MP, serão beneficiários das linhas de crédito os produtores rurais e cooperativas de produção se essas perdas tiverem provocado redução de, no mínimo, 30% da renda bruta agropecuária esperada para a respectiva safra ou atividade financiada pelo empréstimo a ser renegociado.
A quebra de safra e a perda de renda dependerão de laudo emitido por profissional habilitado.
Renda bruta
Uma das últimas mudanças feitas no relatório alterou a redução de renda bruta para 25% para produtores rurais e cooperativas de produção agropecuária em áreas da Superintendência de Desenvolvimento da Amazônia (Sudam), Superintendência de Desenvolvimento do Nordeste (Sudene) e Superintendência de Desenvolvimento do Centro-Oeste (Sudeco).
Além disso, o laudo poderá ser coletivo para micro, mini, pequeno e médio produtor ou para operações do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp).
Os eventos climáticos incluem: enxurradas, alagamentos, inundações, chuvas de granizo, chuvas intensas, tornados, ondas de frio, geadas, vendaval, secas ou estiagens.
Subprodutos do tabaco
Paulo Pimenta incluiu no texto aprovado dispositivo que submete subprodutos do tabaco (extrato, adesivos ou comprimidos de nicotina e vapes) às normas da Agência Nacional de Vigilância Sanitária (Anvisa), que deverá disciplinar sua comercialização no território nacional.
No entanto, a fabricação, industrialização, acondicionamento, armazenagem, movimentação, distribuição e comercialização desses produtos para exportação serão admitidos por cadastro simplificado.
Origem dos recursos
Será possível refinanciar ainda perdas de receita por redução dos preços de comercialização dos produtos agropecuários financiados.
O dinheiro para bancar os juros subsidiados virá de recursos obrigatórios que os bancos devem direcionar ao crédito rural, como parte do investido por clientes na Poupança Rural e na compra de Letras de Crédito do Agronegócio (LCA).
Também serão utilizados recursos de equalização de encargos financeiros dentro de limites e condições fixados pelo Ministério da Fazenda e da disponibilidade orçamentária.
Para os empréstimos vinculados a projetos financiados pelos fundos constitucionais de financiamento do Norte (FNO), do Nordeste (FNE) e do Centro-Oeste (FCO), esses fundos é que deverão suportar os encargos.
O risco de crédito (não pagamento) será das instituições financeiras.
Prazos
Já o prazo de contratação, que antes era de 120 dias da publicação da MP (até 12 de novembro), passou para 120 dias depois da regulamentação da lei derivada da medida.
Com prazo de reembolso de até oito anos, na carência de dois anos, o devedor pagará apenas os juros, devendo começar a pagar as parcelas do principal mais juros apenas depois desse prazo.
Taxas e limites
As taxas e os limites de refinanciamento das dívidas por meio dessas linhas de crédito rural são diferenciados pelo porte do produtor:
- até R$ 400 mil para os agricultores familiares enquadrados no Pronaf com taxa de 6% ao ano (a.a.);
- até R$ 2 milhões para os miniprodutores, pequenos e médios produtores rurais enquadrados no Pronamp com taxa de 9% a.a.; e
- até R$ 4 milhões para os demais produtores rurais (grandes) com taxa de 12% a.a.
Esses limites são cumulativos por mutuário, ou seja, a soma de todos os empréstimos em renegociação em uma ou mais instituições deve se encaixar nesse total.
Tipos de dívidas
Embora a medida provisória permita ao Executivo federal definir outras operações de crédito rural beneficiadas pela MP, o texto original aponta três tipos e o relator incluiu mais um.
O primeiro deles é para empréstimos de custeio, comercialização e industrialização já renegociados e com parcelas em atraso na data de contratação da linha de crédito da MP.
Isso valerá mesmo para dívidas originadas pelo atraso no pagamento ao credor que comprou Cédula de Produto Rural (CPR) emitida pelo produtor para quitar dívida anterior.
No entanto, não poderão ser refinanciados os empréstimos encaminhados à Dívida Ativa da União, os contratados com recursos do Fundo Social do pré-sal ou por meio da MP 1314/25.
Essa MP vigorou ano passado e não chegou a ser votada pelo Congresso, perdendo a vigência. Ela autorizou o uso de até R$ 12 bilhões do superávit financeiro de 2024 para linhas de crédito rural destinadas a produtores rurais prejudicados por perdas com condições climáticas adversas de 2020 a 2024.
A exceção será para os beneficiados pela MP 1314/25, quando o dinheiro tiver sido do próprio banco, mas dentro dos limites citados.
Nesse tópico, Pimenta incluiu nova exceção: quando o interessado comprovar perda de safra ou de renda relativas a evento climático distinto e posterior àquele que motivou a renegociação sob as regras da MP.
Investimento
Um segundo tipo de dívida que pode ser renegociada é a para investimentos, vencida ou a vencer entre 1º de janeiro de 2024 e 31 de dezembro de 2026, desde que se refiram a empréstimos contratados até 31/12/25.
Além disso, a dívida poderá já ter sido objeto de renegociação entre essas datas, mesmo que o banco não tenha formalizado, no aditivo do contrato, que ela estava em situação de inadimplência. Parcelas a vencer entram também.
Os outros dois tipos de empréstimos contemplados pela MP 1376/26 são:
- empréstimos para custeio, comercialização e industrialização contratados até 31 de dezembro de 2025, mesmo se renegociados ou prorrogados, e cuja inadimplência tenha ocorrido a partir de 1º de janeiro de 2024 e permanecido em 31 de agosto de 2026; e
- empréstimos para capital de giro, inclusive em situações de emergência, se contratados até 31 de dezembro de 2025 e que estejam em atraso na data de contratação da renegociação ou tenham entrado em inadimplência a partir de janeiro de 2024 e permanecido assim em agosto de 2026.
Acima do limite
Para os mutuários do Pronaf e do Pronamp, cujas dívidas ultrapassem os limites definidos, a MP permite a contratação de outra operação de crédito com juro maior.
Assim, para o que passar dos R$ 400 mil de limite do Pronaf, cuja taxa é de 6% a.a., o produtor poderá pegar outro empréstimo com taxa de 9% a.a. (a taxa do Pronamp) até o limite de R$ 600 mil (1,5 vez o limite normal).
No caso do produtor enquadrado no Pronamp, cuja taxa é de 9% a.a. para até R$ 2 milhões, o que passar desse valor poderá ser objeto de outro empréstimo com taxa de 12% a.a. (a taxa de grande produtor) até o limite de R$ 2 milhões (uma vez o limite normal).
Dessa forma, para o produtor do Pronaf, o total a ser renegociado pode chegar a R$ 1 milhão e, para o do Pronamp, até R$ 4 milhões, ambos com taxas diferenciadas.
Situação especial
A medida provisória concede juros menores e limites maiores de empréstimo para produtores e suas cooperativas que, de 2019 a 2025, tenham sofrido perdas em três ou mais safras provocadas por eventos climáticos extremos, resultando em redução da renda bruta agropecuária de 40%, no mínimo.
A perda deve estar relacionada à safra financiada pelo empréstimo, que será renegociado, e comprovada por laudo emitido por profissional habilitado. Se o produtor estiver nas áreas da Sudam, Sudene ou Sudeco, a perda a provar será de 35%.
Para essa modalidade, os limites e taxas são:
- até R$ 500 mil para os agricultores familiares enquadrados no Pronaf com taxa de 5% a.a.;
- até R$ 2,5 milhões para os miniprodutores, pequenos e médios produtores rurais enquadrados no Pronamp com taxa de 8% a.a.; e
- até R$ 8 milhões para os demais produtores rurais com taxa de 11% a.a.
Taxa maior
De igual forma, quando o beneficiário do Pronaf tiver dívidas maiores nessa situação especial, ele poderá contratar outra operação de crédito com os juros do Pronamp (8% a.a.) para até mais R$ 500 mil (uma vez o limite da situação especial).
E o beneficiário do Pronamp poderá pegar outro empréstimo com juros do grande produtor (11% a.a.) para até R$ 1,5 milhão (1,6 vez o limite da situação especial).
Em todas essas formas de financiamento da situação especial, o prazo de reembolso será de até dez anos, com pagamento apenas de juros na carência de dois anos e pagamento da primeira parcela de amortização do principal e dos juros depois desse período.
Total máximo
Os tipos de dívida são os mesmos para esses juros menores, e os limites diferenciados são cumulativos com os do caso geral (quebra de duas ou mais safras e 30% de perda).
Assim, no Pronaf, a soma total do que poderá ser renegociado pode chegar a R$ 2 milhões; no Pronamp, R$ 8 milhões; e, para o grande produtor, R$ 12 milhões.
Fundos constitucionais
Devido às regras diferenciadas previstas na legislação para empréstimos perante os fundos constitucionais (FNE, FNO e FCO), o texto determina o uso das regras desses fundos sobre risco, taxas de juros e limites de crédito.
As regras de MP valerão no caso de prazo de amortização, carência e prazo para contratar a operação.
Negociação livre
A MP 1376/26 autoriza as instituições financeiras a utilizarem recursos próprios livres ou direcionados (Letra de Crédito do Agronegócio – LCA ou Poupança Rural – PR) para conceder crédito rural segundo normas a serem editadas pelo Conselho Monetário Nacional (CMN).
Isso seria para o saldo das dívidas não financiadas pelas regras citadas anteriormente, por exemplo, prevalecendo os mesmos critérios de enquadramento de beneficiários e de tipos de dívidas.
Embora estabeleça livre negociação entre as partes quanto às taxas de juros, encargos financeiros e risco da operação assumido pelas instituições financeiras, a MP fixa prazo de reembolso de até oito anos, com pagamento de juros na carência e amortização do principal apenas depois de dois anos da contratação.
O período de contratação também é o mesmo: 120 dias da regulamentação.
Esse tipo de linha de crédito também não poderá ser utilizado para quitar ou amortizar empréstimo rural contratado com recursos do Fundo Social e da MP 1314/25.
Cadastro restritivo
Todas as operações de crédito citadas não impedirão a contratação de novos empréstimos nem serão motivo de registro do produtor rural ou da cooperativa de produção em cadastros restritivos.
Além disso, não poderão abranger valores liquidados ou amortizados antes da publicação da futura lei, inclusive por meio de indenização pelo Programa de Garantia da Atividade Agropecuária (Proagro) ou de cobertura por apólices de seguro rural.
Suspensão de vencimento
Outra ajuda aos produtores rurais prevê que os bancos poderão prorrogar, por até 30 dias, os vencimentos das parcelas de dívidas rurais de contratos que estejam em dia na data de publicação da futura lei.
Poderão ser prorrogadas parcelas contanto que:
- as operações se enquadrem nos critérios para a renegociação;
- o mutuário preencha os critérios exigidos e contrate os créditos pelas linhas especiais de financiamento; e
- as operações com parcelas prorrogadas mantenham os encargos contratuais normais, mantida a fonte de recursos e dispensada a formalização de termo aditivo
Garantias
A MP 1376/26 permite ainda que os bancos revisem garantias ofertadas nas operações a serem objeto de refinanciamento, podendo reduzi-las se estiverem em excesso ou aumentá-las quando insuficientes para a cobertura da nova operação.
Fonte: Agência Câmara de Notícias
Reportagens
Presença feminina no comando de prefeituras mais que dobrou em 24 anos
Apesar do avanço, mulheres seguem sub-representadas, diz IBGE
Bruno de Freitas Moura – Repórter da Agência Brasil
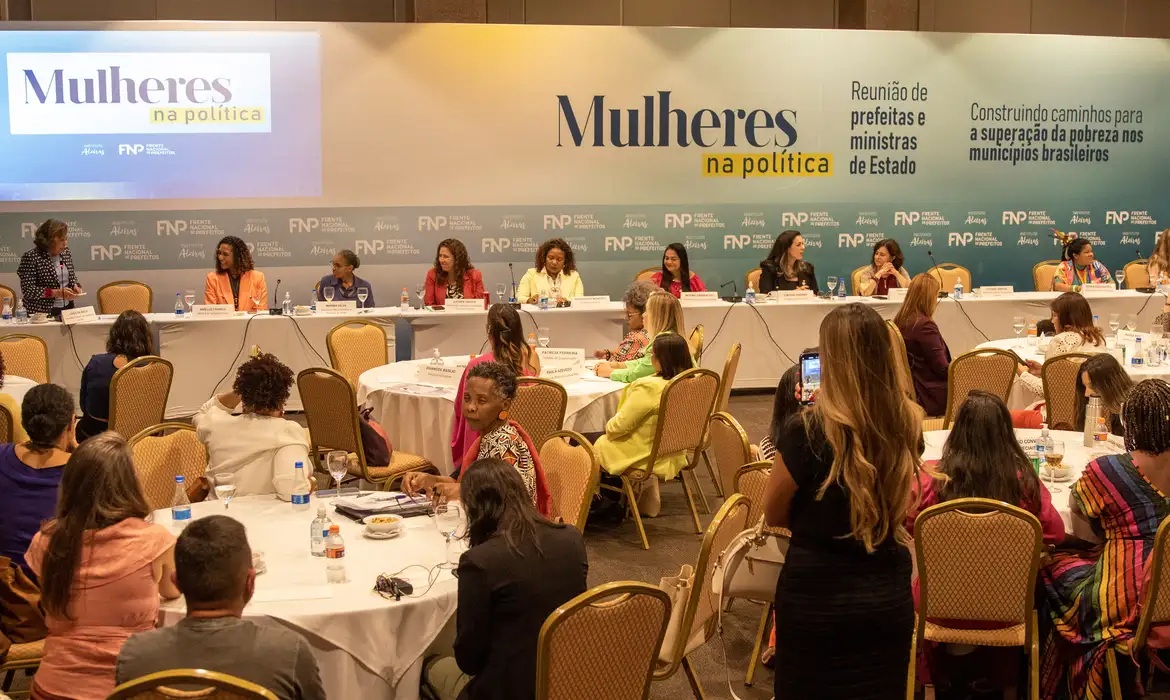
A participação de mulheres no comando das prefeituras do país passou de 6% em 2001 para 13,4% em 2025. 

Os dados estão na Pesquisa de Informações Básicas Municipais (Munic), divulgada nesta quarta-feira (11), pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
Apesar da participação feminina ter mais mais que dobrado, o IBGE reforça que as mulheres ainda estão sub-representadas. O instituto faz a comparação com o universo da população brasileira, na qual as mulheres são 51,2% dos 213,4 milhões de habitantes do país.
Na outra ponta, 86,6% das cidades têm homens no posto máximo do Poder Executivo municipal, isto é, 86 em cada 100. Em 2025, o Brasil tinha 4.821 prefeitos e 749 prefeitas.
Idade, instrução e reeleitos
O IBGE chegou às informações por meio de questionários respondidos pelas 5.569 prefeituras, o Distrito Federal e o Distrito Estadual de Fernando de Noronha, arquipélago localizado em Pernambuco.
O levantamento, que traçou o perfil de gestores públicos municipais, sinaliza que a idade média de prefeitas e prefeitos era 50,5 anos, a maior registrada desde 2001, quando era 48,7 anos.
Em relação à instrução, o IBGE constatou que 61,4% dos prefeitos e prefeitas tinham ao menos o ensino superior completo. Em 2001, essa parcela era somente 36,9%.
Quanto à área de formação dos 3.422 prefeitos e prefeitas com diploma de faculdade, mais da metade (52%) estava concentrada nos cursos de direito (21,4%), administração (16,7%), medicina (7,2%) e engenharia (6,7%).
As prefeitas apresentavam, em 2025, escolaridade maior que os homens. Entre elas, 82,9% tinham superior completo. Entre eles, 58,1%.
Os dados do IBGE revelam regressão na parcela de prefeitos e prefeitas sem instrução. Em 2001, 13,1% dos gestores tinham o ensino fundamental incompleto. Em 2025, a proporção foi reduzida a 3,6%.
A pesquisa identificou que 2.635 gestores (47,3% do total) eram políticos reeleitos. Em 2017, quando esse dado começou a ser coletado, eram 1.417; em 2021, 2.315 em segundo mandato consecutivo.
Pretos e pardos sub-representados
Outra sub-representação sinalizada pelo IBGE é relacionada à cor/raça dos chefes de Executivo locais. A maioria deles se declara branca (68,2%), enquanto pretos e pardos somam 31,3%. Indígenas e amarelos não ultrapassam 0,5%.
Na população brasileira, brancos são 42,6%, enquanto pretos e pardos somam 56,2%, de acordo com outro levantamento do próprio IBGE de 2025.
Na região Sul, o percentual de prefeitos e prefeitas brancos chega a 93,5%, o maior do país. O menor fica com o Norte, 40,4%.
No Norte, 58,7% dos gestores são pretos e pardos; no Sul, apenas 6,2%.
Conhecimento sobre ODS
A Pesquisa de Informações Básicas Municipais revelou informações inéditas sobre o conhecimento que os prefeitos têm sobre os Objetivos de Desenvolvimento Sustentável (ODS), conjunto de iniciativas elaboradas pela Organização das Nações Unidas (ONU) para enfrentar problemas sociais, econômicos e ambientais até 2030 (Agenda 2030).
>> Leia aqui: Três em cada quatro municípios sofreram impactos ambientais em 2 anos
O levantamento aponta que 61,5% dos prefeitos (3.426 gestores) declararam ter conhecimento sobre os ODS.
Em cidades com mais de 500 mil habitantes, o nível de conhecimento sobe para 93,8%. Nos municípios com até 5 mil habitantes, fica em 55%.
A pesquisa revela que do total de prefeituras, 993 municípios (17,8%) aderiram formalmente à Agenda 2030, dos quais 954 executaram ações efetivas no ano de 2025.
Os ODS com maior adesão são Educação (884 municípios), Saúde (876), Água potável e saneamento (839) e Fome zero e agricultura sustentável (828).
Para a responsável pelo estudo, a analista Rosane Teixeira de Siqueira e Oliveira, “o ideal é que o conhecimento sobre os ODS seja disseminado no maior número de municípios”.
Recursos humanos
Os pesquisadores coletaram informações sobre o contingente de trabalhadores no âmbito municipal, incluindo câmaras de vereadores.
Em 2025, as cidades tinham 7.857.805 pessoas ocupadas pela administração municipal. Esse total equivale a uma alta de 3,2% em relação ao ano anterior e representa 3,7% da população do país.
Desse contingente, 95,6% estavam na administração direta, isto é, prefeituras, secretarias e câmaras municipais, sendo 52,9% estatutários (com estabilidade adquirida por concurso público) e 6,4% regidos pela Consolidação das Leis do Trabalho (CLT), sem estabilidade. Os demais eram cargos comissionados, empregados sem vínculo permanente e estagiários.
A administração indireta – empresas públicas, fundações, autarquias e sociedades de economia mista ─ empregava 345 mil pessoas, sendo 38,8% estatutários e 31,1% pela CLT.
Reportagens
Manutenção de viadutos, valor dos aluguéis e verbas da educação pautam discursos
Parlamentares tratam de déficit habitacional, contingenciamento de emendas para escolas e risco estrutural em 72 obras viárias do DF
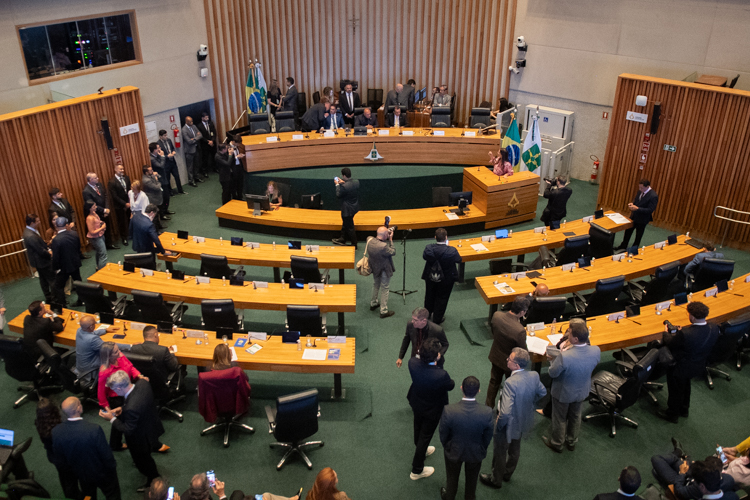
Foto: João Pedro Carvalho/Agência CLDF
Parlamentares fizeram pronunciamentos na abertura da sessão ordinária desta terça (10)
O alto custo dos aluguéis, a destinação de recursos para as escolas públicas e as condições de conservação de pontes e viadutos do Distrito Federal foram alguns dos assuntos debatidos por deputados distritais durante pronunciamentos na sessão ordinária da Câmara Legislativa do Distrito Federal (CLDF), nesta terça-feira (10).
Condições de pontes e viadutos no DF
A conservação das estruturas viárias da capital foi o tema central do pronunciamento do deputado Max Maciel (PSOL), presidente da Comissão de Transporte e Mobilidade Urbana (CTMU). O parlamentar apresentou levantamento apontando que 72 das 240 chamadas “obras de arte especiais” — categoria que inclui pontes, viadutos e elevados — estão em condições ruins ou críticas quanto à durabilidade.
Max Maciel apontou a falta de profissionais nos órgãos de fiscalização, destacando a existência de apenas um técnico responsável por acompanhar todas as estruturas viárias do DF. O distrital manifestou especial preocupação com a Rodoviária do Plano Piloto, onde relatórios identificaram pontos de oxidação e fissuras em componentes metálicos. Ele informou que a comissão encaminhou notícia-crime ao Ministério Público do Distrito Federal e Territórios (MPDFT) para cobrar do GDF a estruturação de uma equipe técnica permanente de manutenção. Ao final, anunciou visita técnica da comissão, em 12 de novembro, às obras de expansão do metrô em Samambaia.
Custo dos aluguéis e direito à moradia
O deputado Fábio Felix (PSOL) chamou a atenção para a escalada nos preços dos aluguéis no Distrito Federal e nas grandes metrópoles do país. “Hoje, morar é luxo. Morar com qualidade de vida é luxo no Brasil e tem se tornado cada vez mais um luxo para a população do Distrito Federal”, pontuou o parlamentar, destacando que o custo excessivo da moradia tem comprometido a qualidade de vida e forçado famílias a se mudar para o Entorno.
Fábio Felix citou dados que apontam déficit habitacional superior a 100 mil moradias no DF, enquanto existem mais de 180 mil unidades habitacionais vazias. Entre as medidas defendidas para enfrentar a especulação estão o fortalecimento de políticas habitacionais pela Codhab, a aplicação de IPTU progressivo sobre imóveis desocupados e a instituição de critérios legais para conter aumentos abusivos.
Recursos para a educação pública
O contingenciamento de verbas destinadas às escolas públicas foi criticado pelo deputado Gabriel Magno (PT). De acordo com os números apresentados pelo distrital, dos R$ 131 milhões em emendas parlamentares aprovados pela CLDF neste ano para o Programa de Descentralização Financeira e Orçamentária (PDAF), apenas R$ 33 milhões foram empenhados pelo Poder Executivo até o momento.
O parlamentar afirmou que o bloqueio de mais de R$ 100 milhões compromete o planejamento das unidades escolares, que necessitam dos recursos para realizar reformas em auditórios e banheiros, instalar ar-condicionado e adquirir equipamentos pedagógicos. Gabriel Magno ressaltou que a situação se agrava diante da superlotação das salas de aula e informou que acionou o Tribunal de Contas do DF (TCDF) e o Ministério Público para garantir a liberação dos valores.
Desenvolvimento no Nordeste e violência de gênero
Em sua fala da tribuna, o deputado Chico Vigilante (PT) rebateu declarações que associam a Região Nordeste à pobreza. Com base em dados do IBGE que analisam a evolução da renda entre 2002 e 2025, o distrital ressaltou o crescimento de 140% no Maranhão e de 156% no Piauí, argumentando que os números justificam a aprovação popular aos investimentos sociais realizados na região. Em outro momento, o parlamentar prestou solidariedade à deputada eleita por Minas Gerais Ana Elisa (PT), que vem sofrendo ameaças e ataques virtuais.
A íntegra da sessão ordinária está disponível no YouTube da TV Câmara Distrital.
Mariama Morena – Agência CLDF
-
 Reportagens2 meses ago
Confira orientações para acompanhar o Desfile de 7 de setembro
-

 Artigos3 meses ago
EMILIANO PEREIRA BOTELHO
-

 Reportagens3 meses ago
Retrospectiva: Câmara aprovou no 1º semestre acordo Mercosul-UE, fim da escala 6×1 e reajuste para professores
-

 Artigos3 meses ago
“Selva Elétrica”, de Vivian Caccuri, estreia na CAIXA Cultural Brasília em 18 de agosto
-

 Reportagens4 meses ago
Como atualizar a caderneta de vacinação de crianças e adolescentes no DF
-

 Reportagens4 meses ago
Nova lei institui Programa Carreta da Saúde na Escola no DF
-

 Reportagens3 meses ago
Campanha de multivacinação em todo o DF
-

 Reportagens3 meses ago
Nova lei cria portal de transparência do material didático da rede pública de ensino do DF