
Reportagens
Câmara aprova projeto que limita juros do cartão de crédito e cria o programa Desenrola
Proposta segue para o Senado

A Câmara dos Deputados aprovou nesta terça-feira (5) projeto de lei que remete ao Conselho Monetário Nacional (CMN) a fixação de limites para os juros do cartão de crédito e cria o programa Desenrola Brasil de refinanciamento de dívidas pessoais. A proposta será enviada ao Senado.
De autoria do deputado Elmar Nascimento (União-BA), o Projeto de Lei 2685/22, foi aprovado na forma de um substitutivo do relator, deputado Alencar Santana (PT-SP). O relator incorporou ao texto a Medida Provisória 1176/23, que cria o Programa Desenrola Brasil a fim de incentivar a renegociação de dívidas, ofertando garantia para aquelas de pequeno valor (até R$ 5 mil).
De acordo com o texto aprovado, os emissores de cartão de crédito e de outros instrumentos de pagamento pós-pagos utilizados em arranjos abertos (cartão de bandeira) ou fechados (cartões de redes varejistas) deverão apresentar ao CMN proposta de autorregulação das taxas de juros e encargos financeiros cobrados no crédito rotativo e no parcelamento de saldo devedor das faturas de cartões de crédito. Os limites deverão ser anuais e apresentados com fundamento.
Caso esses limites não sejam aprovados pelo conselho no prazo de 90 dias, contados da publicação da futura lei, o total cobrado de juros e encargos não poderá ser superior, em cada caso, ao valor original da dívida.
“Para que não seja acusado o Parlamento de intervir na economia, nós estamos dando um prazo de 90 dias ao setor que emite cartão de crédito, aos bancos e às demais instituições financeiras para que apresentem uma proposta ao Conselho Monetário Nacional”, disse Alencar Santana.
“A média anual de juros rotativos do cartão é de 440%. Isso é um absurdo, a pessoa acaba se enrolando, sem pagar seu compromisso, resultando em um lucro abusivo, sem qualquer parâmetro no mundo”, afirmou.
Ele lembrou que o limite dos juros a 100% da dívida já ocorre na Inglaterra. “Estamos baixando os juros anuais de 440%, na média, para 100%, uma redução de 340%, uma redução significativa e muito importante”, disse o relator.
Já o autor do projeto, Elmar Nascimento, ressaltou que o texto aprovado foi amplamente negociado e foi objeto de acordo com bancos, Banco Central e o Ministério da Fazenda. “Foi tudo negociado. É um projeto que vai permitir a retirada de mais de 70 milhões de brasileiros da situação de inadimplência e vai impor uma autorregulamentação aos bancos, para que exista uma queda gradual da taxa de juros do rotativo do cartão de crédito”, disse.
O deputado Gilson Marques (Novo-SC) criticou a medida. “Somos contrários ao projeto, porque somos contra o governo trabalhar tabelando juro, regulando o dinheiro alheio”, afirmou.
Portabilidade
Uma novidade em relação ao projeto original é a portabilidade da dívida do cartão de crédito e de outros débitos relacionados a ele, mesmo os já parcelados pelo próprio cartão ou de contas vinculadas ao cartão para seu pagamento (instrumento de pagamento pós-pago). Assim, o consumidor poderá buscar ofertas de juros menores para equacionar sua dívida junto a outra instituição financeira.
A instituição credora original não poderá cobrar custos relacionados à troca de informações e à efetivação dessa portabilidade.
A regulamentação caberá também ao CMN dentro de 90 dias da futura lei. A ideia é estimular a competição entre as emissoras de cartão.
Todas as instituições financeiras, oficiais ou privadas, inclusive as que ofereçam crédito mas não atuem como bancos, deverão adotar medidas para prevenir a inadimplência e o superendividamento de pessoas físicas, com ações específicas para a educação financeira dos seus consumidores.
Facilitar o crédito
O texto de Alencar Santana propõe ainda outras medidas para facilitar o acesso ao crédito, como o aumento dos casos em que será dispensada a apresentação de certidões de quitação de tributos federais se o interessado não estiver inscrito em cadastro de inadimplente (Cadin).
Além das micro e pequenas empresas, dos agricultores familiares e mini e pequenos produtores rurais, já contemplados atualmente, poderão contar com a dispensa os empreendedores familiares rurais, demais beneficiários da Política Nacional da Agricultura Familiar, empreendimentos familiares rurais e suas cooperativas e associações da agricultura familiar.
Também não precisarão apresentar os documentos as pessoas naturais que exerçam atividade econômica com receita ou renda bruta igual ou inferior ao limite de enquadramento como pequena empresa no Simples Nacional.
Essa dispensa, no entanto, passa a valer por 180 dias, contados da data da consulta de inexistência de registro no Cadin.

Se o projeto virar lei, não haverá mais necessidade de provar quitação eleitoral para todas as pessoas que realizarem operações de crédito com bancos e outras instituições oficiais.
Já as empresas serão dispensadas de apresentar a Relação Anual de Informações Sociais (Rais) para realizar empréstimos bancários, pois os dados já estão de posse do governo quando de seu envio.
Contrato de comissão
No Código Civil, o texto aprovado acrescenta dispositivo para permitir o uso do contrato de comissão para a realização de mútuo ou outro negócio jurídico de crédito. A nova regra entrará em vigor 180 dias após a publicação da futura lei.
Atualmente, o Código Civil permite o uso do contrato de comissão apenas para a compra ou venda de bens por parte do comissário em seu próprio nome e responsabilidade, mas por ordem e por conta de um terceiro (comitente), em troca de certa remuneração.
Já a cláusula del credere, que poderá constar desse contrato, prevê a responsabilidade solidária do comissário em relação às pessoas com quem houver tratado em nome do comitente. Nesse aspecto, o relator incluiu trecho para permitir que essa responsabilidade seja parcial.
Todas essas medidas para facilitar o crédito constam do PL 2820/23, do Poder Executivo.
Desenrola
O texto aprovado pelos deputados incorpora o conteúdo da Medida Provisória 1176/23, que cria o Programa Desenrola Brasil a fim de incentivar a renegociação, com garantia do governo federal, de dívidas somadas até o valor de R$ 5 mil por pessoa inscrita no Cadastro Único para Programas Sociais (CadÚnico) ou por quem tenha renda mensal igual ou inferior a dois salários mínimos (R$ 2.640,00).
Poderão entrar nessa negociação dívidas com bancos, mas também com fornecedores (como água, luz e telefone) ou com o varejo e até mesmo de crédito pessoal consignado.
Entretanto, nessa modalidade, chamada de Faixa 1, o devedor somente ficará sabendo se sua dívida poderá ser negociada com garantia do governo federal após uma competição entre os credores participantes para definir quais deles ofertarão os maiores descontos. Assim, não são todos os devedores que poderão obter essa garantia, somente aqueles com dívidas perante os credores vencedores de um leilão.
Por outro lado, se o devedor não tiver acesso à garantia para refinanciar porque seu credor não foi contemplado nessa competição, ele poderá ainda assim usar o desconto ofertado pelo credor e escolher quais dívidas desejará quitar à vista com recursos próprios.
As regras proíbem o credor interessado em participar da modalidade Faixa 1 de escolher contratos específicos para renegociação.
Da parte do devedor, além da renda ou inscrição no CadÚnico, outra condição é ter sido incluído em cadastros de inadimplentes até 31 de dezembro de 2022, com registro que deverá estar ativo em 28 de junho de 2023.
O tema foi regulamentado por uma portaria do Ministério da Fazenda (Portaria Normativa 634/23), que determina o uso da renda média entre os meses de janeiro a maio de 2023 para apurar se o potencial beneficiário está dentro do limite de renda exigido.
Exceções
Segundo o texto, não poderão entrar na Faixa 1 do programa as dívidas com garantia real, as dívidas de crédito rural, financiamento imobiliário, oriundas de funding ou com risco de terceiros.
Nessa última situação, o texto fixa exceções. Assim, poderão fazer parte da seleção aquelas dívidas cedidas a companhias securitizadoras, a fundos titulares de créditos de pessoas físicas, a fundos de investimentos em direitos creditórios ou a quaisquer outros cessionários de créditos.
Quando a dívida for considerada apta a ser renegociada, todos os procedimentos serão feitos pelo devedor por meio da plataforma Gov.br, mas o usuário deve ter os níveis de acesso prata ou ouro. A assinatura do contrato também será digital por meio dos requisitos de segurança desses níveis de acesso.
A Caixa Econômica Federal e o Banco do Brasil deverão, de forma gratuita em todas as suas agências, prestar instruções de forma presencial aos devedores que tiverem dificuldade em acessar a plataforma digital do programa.
Dados da Serasa, no começo do ano, mostravam um total de cerca de 69 milhões de brasileiros inadimplentes, com dívidas em atraso no valor total de R$ 301,5 bilhões. Em média, a dívida de cada pessoa inadimplente era R$ 4.400.
Fundo garantidor
Para garantir o pagamento do valor renegociado por meio do programa, o Executivo usará recursos do Fundo Garantidor de Operações (FGO-Pronampe), honrando valores não pagos pelo devedor depois da renegociação até o montante de R$ 5 mil por pessoa, atualizado pela taxa Selic.
A novidade introduzida pelo relator neste ponto é que será permitido ao governo reduzir esse valor máximo de garantia para atender o maior número possível de devedores na Faixa 1.
Em fevereiro deste ano, o FGO-Pronampe tinha R$ 9,6 bilhões disponíveis para garantir novas contratações, segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (Mdic). No entanto, os recursos já comprometidos com as operações em andamento ficam de fora do Desenrola Brasil.
Dois dias depois (29/06/23) da edição da portaria, o FGO recebeu aporte de mais R$ 906,8 milhões do governo federal. Esse montante adicional servirá apenas para o Pronampe, que ficará com um total disponível de R$ 1,38 bilhão para garantir novos empréstimos desse programa, segundo o Banco do Brasil, agente operador do fundo.
Taxa e prazo
De acordo com o texto aprovado pela Câmara, se o devedor não quitar a dívida com recursos próprios depois dos descontos, o refinanciamento na Faixa 1 terá:
- taxa de juros máxima de 1,99% ao mês;
- carência de 30 a 59 dias para começar a pagar, dependendo das datas da contratação e de vencimento da primeira parcela;
- assinatura do contrato até 31 de dezembro de 2023;
- prazo de pagamento de 2 a 60 meses em parcelas decrescentes; e
- parcela mínima de R$ 50.
Agentes e credores
O PL 2685/22 define dois tipos de empresas participantes envolvidas na negociação com o devedor: o credor, que inscreveu a pessoa devedora no cadastro de inadimplentes; e os agentes financeiros, instituições financeiras autorizadas a realizar operações de crédito, inclusive cooperativas de crédito e bancos cooperativos segundo seus limites legais de atuação regional.
Se os bancos (públicos ou privados) e outras instituições não bancárias de crédito forem as credoras, o texto estabelece outras condições para elas participarem como credoras no leilão de descontos caso tenham volume de captações superior a R$ 30 bilhões: baixar permanentemente de cadastros de inadimplentes as dívidas de valor igual ou inferior a R$ 100,00 e habilitar-se para atuar, ao mesmo tempo, como credor e agente financeiro.

Uma entidade operadora poderá ser contratada pelo FGO para operar o Desenrola Brasil, sendo responsável pelas etapas de intercâmbio de informações por meio de sistemas digitais, consolidação das dívidas apresentadas pelos credores segundo perfis semelhantes, atribuição dos recursos do FGO para cada lote de dívidas, condução do leilão de descontos e liberação para consulta dos devedores das dívidas eleitas pelo leilão.
Vencerão esse leilão os credores que ofertarem o maior desconto sobre a dívida consolidada, segundo as regras de seu edital.
Adesão
O devedor cujas dívidas ficarem aptas poderá aderir ao Desenrola Brasil por meio do Gov.br e poderá escolher:
- as dívidas que serão renegociadas, conforme o desconto obtido no leilão;
- o agente financeiro com o qual contratar novo empréstimo para refinanciar a dívida; e
- a forma de parcelamento, respeitando o valor mínimo de parcela e o tempo máximo de pagamento.
Para fins de contratação da nova dívida, o texto considera que a renda mensal para prover o mínimo existencial da pessoa física, definida pelo Decreto 11.150/22 em R$ 600,00, não será impedimento para a contratação da operação de crédito. Assim, a pessoa poderá comprometer valores de sua renda a ponto de lhe sobrar menos que esse montante.
Já a entidade operadora deverá ofertar ao devedor um curso de educação financeira.
Cobrança
Se o devedor participante se tornar novamente inadimplente da dívida tomada no âmbito do programa, a instituição financeira deverá realizar os mesmos procedimentos de cobrança que aplica usualmente, mas a portaria do Ministério da Fazenda permite o uso de procedimentos totalmente digitais para isso.
Segundo essa portaria, depois de 60 dias de atraso, o agente financeiro poderá pedir ao FGO que honre o pagamento, conforme o regulamento do fundo.
A garantia será limitada a R$ 5 mil por cliente, referentes ao principal da dívida reajustado pela Selic.
Mesmo depois de o fundo honrar o pagamento, os bancos poderão continuar renegociando a dívida, até mesmo propondo novos descontos.
Em até 12 meses depois de o fundo honrar o pagamento não realizado pelo devedor, o agente financeiro deverá colocar em leilão o título representativo da dívida não recuperada, seguindo regras do estatuto do FGO.
Se em um primeiro leilão não houver interessados, um segundo leilão deverá ser feito, admitindo-se o maior lance (sem lance mínimo, portanto) e independentemente do valor de avaliação do título (pode ser abaixo).
Caso ainda assim não haja interessados, a parcela não recuperada da dívida honrada pelo FGO será considerada extinta de pleno direito.
Já os recursos porventura recuperados deverão ser devolvidos ao fundo para a garantia das operações de crédito do Pronampe até 2025. A partir dessa data, deverão abater a dívida pública.
Faixa 2
Para quem tem dívidas e renda mensal de até R$ 20 mil, o projeto prevê outra forma de renegociação, diretamente com os agentes financeiros e sem garantia da União. Em troca de descontos concedidos nessa renegociação, os bancos contarão com créditos presumidos que poderão inclusive aumentar seus limites prudenciais de empréstimo.
Essas renegociações, que começaram em 17 de julho, poderão ser realizadas nos canais indicados pelo banco ou na própria plataforma digital do Desenrola Brasil.
À semelhança da Faixa 1, a dívida deve já estar inscrita em cadastros de inadimplentes em 31 de dezembro de 2022, com registro ativo em 28 de junho de 2023, e a assinatura do contrato terá de ocorrer até 31 de dezembro de 2023. A renda será apurada pelos agentes financeiros, e o prazo mínimo de parcelamento será de 12 meses.
Se o devedor comprovadamente solicitar, o parcelamento poderá ser em prazo menor que 12 meses.
Nessa modalidade, não poderão ser renegociadas dívidas:
- relativas a crédito rural;
- com garantia da União ou de entidade pública;
- com risco de crédito não assumido integralmente pelos agentes financeiros;
- com qualquer tipo de previsão de aporte de recursos públicos; ou
- com qualquer equalização de taxa de juros por parte da União.
Dispensa
Para participar da renegociação, tanto na Faixa 1 quanto na Faixa 2, os devedores não precisarão apresentar certidão negativa de inscrição em dívida ativa da União, certificado de regularidade do FGTS ou regularidade no cadastro de inadimplência federal (Cadin).
Diferenças temporárias
Como incentivo para o empréstimo, as instituições participantes do programa na Faixa 2 poderão gerar crédito presumido, nos anos-calendário de 2024 a 2028, em montante equivalente ao menor de dois valores: o saldo contábil bruto dos empréstimos feitos na Faixa 2 ou o saldo de créditos por diferenças temporárias apurados.
As diferenças temporárias são geradas em razão de as empresas reconhecerem contabilmente perdas ou despesas antes de poderem descontá-las segundo as regras fiscais, procedimento que diminui a base de cálculo dos tributos a pagar (Imposto de Renda da Pessoa Jurídica – IRPJ e Contribuição Social sobre o Lucro Líquido – CSLL).
Assim, ao antecipar o desconto para efeitos de tributação, que somente poderia ocorrer no futuro, o governo pretende incentivar os bancos a usarem seus recursos para negociar com os devedores, abrindo mão de impostos agora e não mais para a frente.
Os créditos presumidos calculados devem se limitar ao total emprestado e poderão ainda ser objeto de ressarcimento após encontro de contas com o Fisco.
Entretanto, ficam de fora do cálculo as provisões para créditos de liquidação duvidosa e para ações fiscais e previdenciárias.
Destaques rejeitados
O Plenário da Câmara rejeitou todos os destaques apresentados pelos partidos que tentavam alterar o texto do relator. Confira:
- destaque do Psol pretendia retirar do texto dispositivo que dispensa a preservação do mínimo existencial de renda do endividado para fins de contratação da nova dívida no âmbito do programa;
- emenda do deputado Eduardo Bolsonaro (PL-SP) pretendia direcionar 50% dos recursos do Fundo Nacional de Cultura para financiar o Desenrola Brasil;
- emenda do deputado Gilberto Abramo (Republicanos-MG) pretendia dar redação alternativa à exigência de as instituições financeiras adotarem medidas de prevenção ao superendividamento;
- emenda do deputado Gilberto Abramo pretendia permitir ao apresentante ou interessado em registrar títulos em cartórios escolher em qual deles pretende fazer esse registro; e
- emenda do deputado Domingos Sávio (PL-MG) pretendia permitir a comunicação ao consumidor, por meio eletrônico, de abertura de cadastro, ficha, registro e dados pessoais e de consumo quando não solicitado por ele.
Saiba mais sobre a tramitação de projetos de lei
Reportagem – Eduardo Piovesan e Carol Siqueira
Edição – Pierre Triboli
Fonte: Agência Câmara de Notícias
Reportagens
Escritor Joaquim Arena preenche vazios de Europa negra invisibilizada
Autor participa do Clube do Livro do CCBB-RJ
Ana Cristina Campos – Repórter da Agência Brasil
Revelar uma Europa negra, apagada das narrativas oficiais, é o que propõe o autor luso-cabo-verdiano Joaquim Arena, que revisita a presença de africanos e seus descendentes no continente europeu por meio do livro Debaixo da nossa pele (2017).

A partir de viagens por Portugal, arquivos e relatos, o escritor reconstrói trajetórias de personagens negros pouco conhecidos. A jornada também se cruza com a história da migração cabo-verdiana para Lisboa e com a trajetória do próprio escritor.
Arena nasceu na Ilha de São Vicente, em Cabo Verde, em 1964. É filho de pai português e de mãe cabo-verdiana e viveu grande parte da sua vida em Lisboa. Em Portugal, ele se formou em direito e iniciou a carreira em jornalismo.
O escritor está no Rio de Janeiro para participar do Clube de Leitura do Centro Cultural Banco do Brasil (CCBB-RJ), no centro da capital fluminense, às 17h30 desta quarta-feira (14).
Autor de seis romances, traduzidos em várias línguas, Arena escreveu Siríaco e Mister Charles, vencedor do Prémio Oceanos de Literatura, na categoria Prosa, em 2023. Atualmente, reside em Cabo Verde, na cidade de Praia.
Cabo Verde e Brasil
Com o tema “Romance histórico: onde a realidade encontra a ficção”, o encontro gratuito propõe uma conversa sobre memória, pertencimento, identidade e as marcas do passado colonial que permanecem no presente.
A partir da obra de Arena, o evento busca aproximar experiências históricas e culturais de Cabo Verde e do Brasil, dois países atravessados por deslocamentos populacionais, encontros entre diferentes culturas e pelas relações entre África e Europa.
O autor conta que Debaixo da nossa pele fala da miscigenação e da circulação dos povos da África para a Europa. O público poderá perceber semelhanças com a formação do Brasil.
“Debaixo da nossa pele fala dessa condição humana de deslocamento das pessoas de um país a outro, levadas por questões econômicas, sociais e políticas. O livro faz essa síntese, pois a circulação continua ainda hoje, é positiva, abre oportunidades de novas janelas de vida para muitas pessoas”, diz Arena.

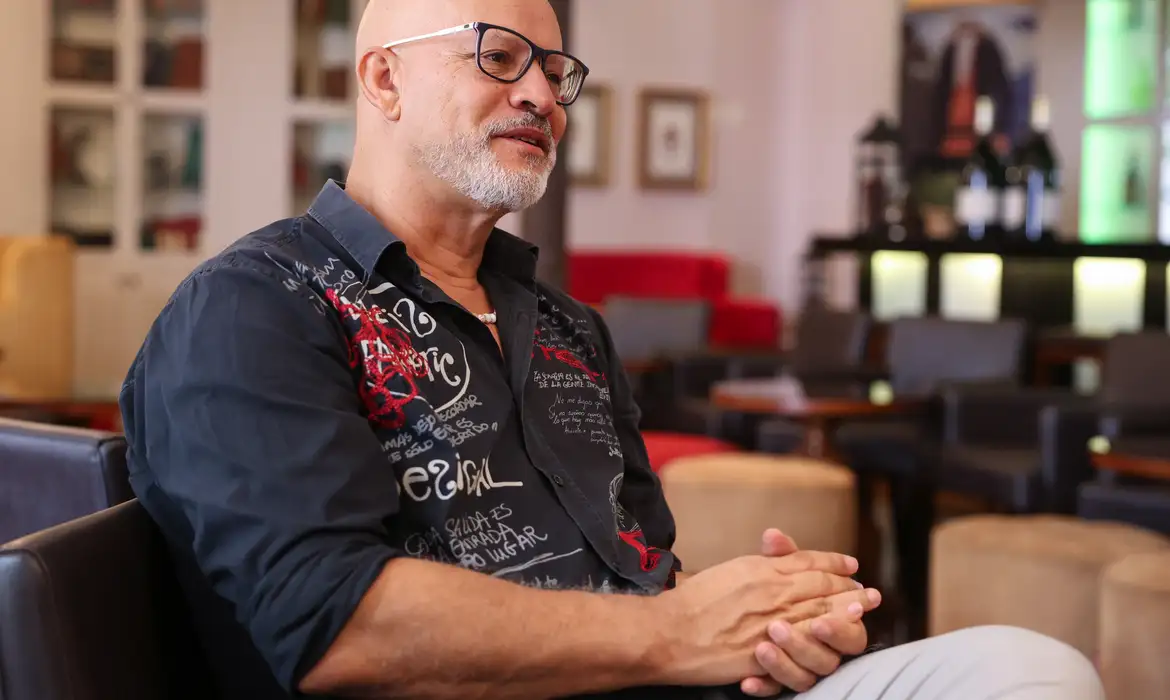
O escritor luso-cabo-verdiano, Joaquim Arena, que participará do Clube de Leitura do Centro Cultural Banco do Brasil Rio de Janeiro (CCBB-RJ). Foto: Tomaz Silva/Agência Brasil
Preenchendo vazios
Para o escritor, a história tem um poder atrativo mais forte do que o presente.
“Sou levado a encontrar, no meio dos fatos históricos, os vazios. São esses vazios que eu pretendo preencher através da minha ficção. Aproveito episódios verídicos que são muito inspiradores para que nós imaginemos uma personagem. Fico com vontade de saber mais, senão eu invento a personagem”, afirma o autor.
Arena conheceu a literatura brasileira aos 12 anos, com a obra de Jorge Amado. Ele se identificou com o livro Meu pé de laranja lima, de José Mauro de Vasconcelos, que também fez parte da sua formação. Para ele, foi uma porta de entrada de uma literatura que não era portuguesa, europeia nem africana.
“Nós, das antigas colônias portuguesas, recebemos a literatura brasileira como uma janela para um mundo muito semelhante ao nosso”.
“Jorge Amado, com sua Bahia, está na formação de muitos autores lusófonos na África. Depois, vamos crescendo e encontrando Guimarães Rosa, José Lins do Rêgo, Graciliano Ramos. O romance da década de 30 fala dos retirantes, da seca. É uma realidade muito próxima da nossa”, diz Arena.
O autor acredita que um clube de leitura é um reduto onde se mantém ainda uma magia e em que se ouve falar de invenções.
“Há um pacto do autor com o público. O escritor sabe que o que ele inventou não existiu. O leitor sabe que o romance saiu da imaginação. Isso cada vez mais num mundo acelerado, com redes sociais, com streamings”.
Reportagens
Técnicos apresentam o andamento das metas fiscais do governo
Apresentação feita à CEOF mostra que, até agosto, receita corrente líquida do DF foi de R$ 28 bilhões, o que significa cerca de 72% da meta
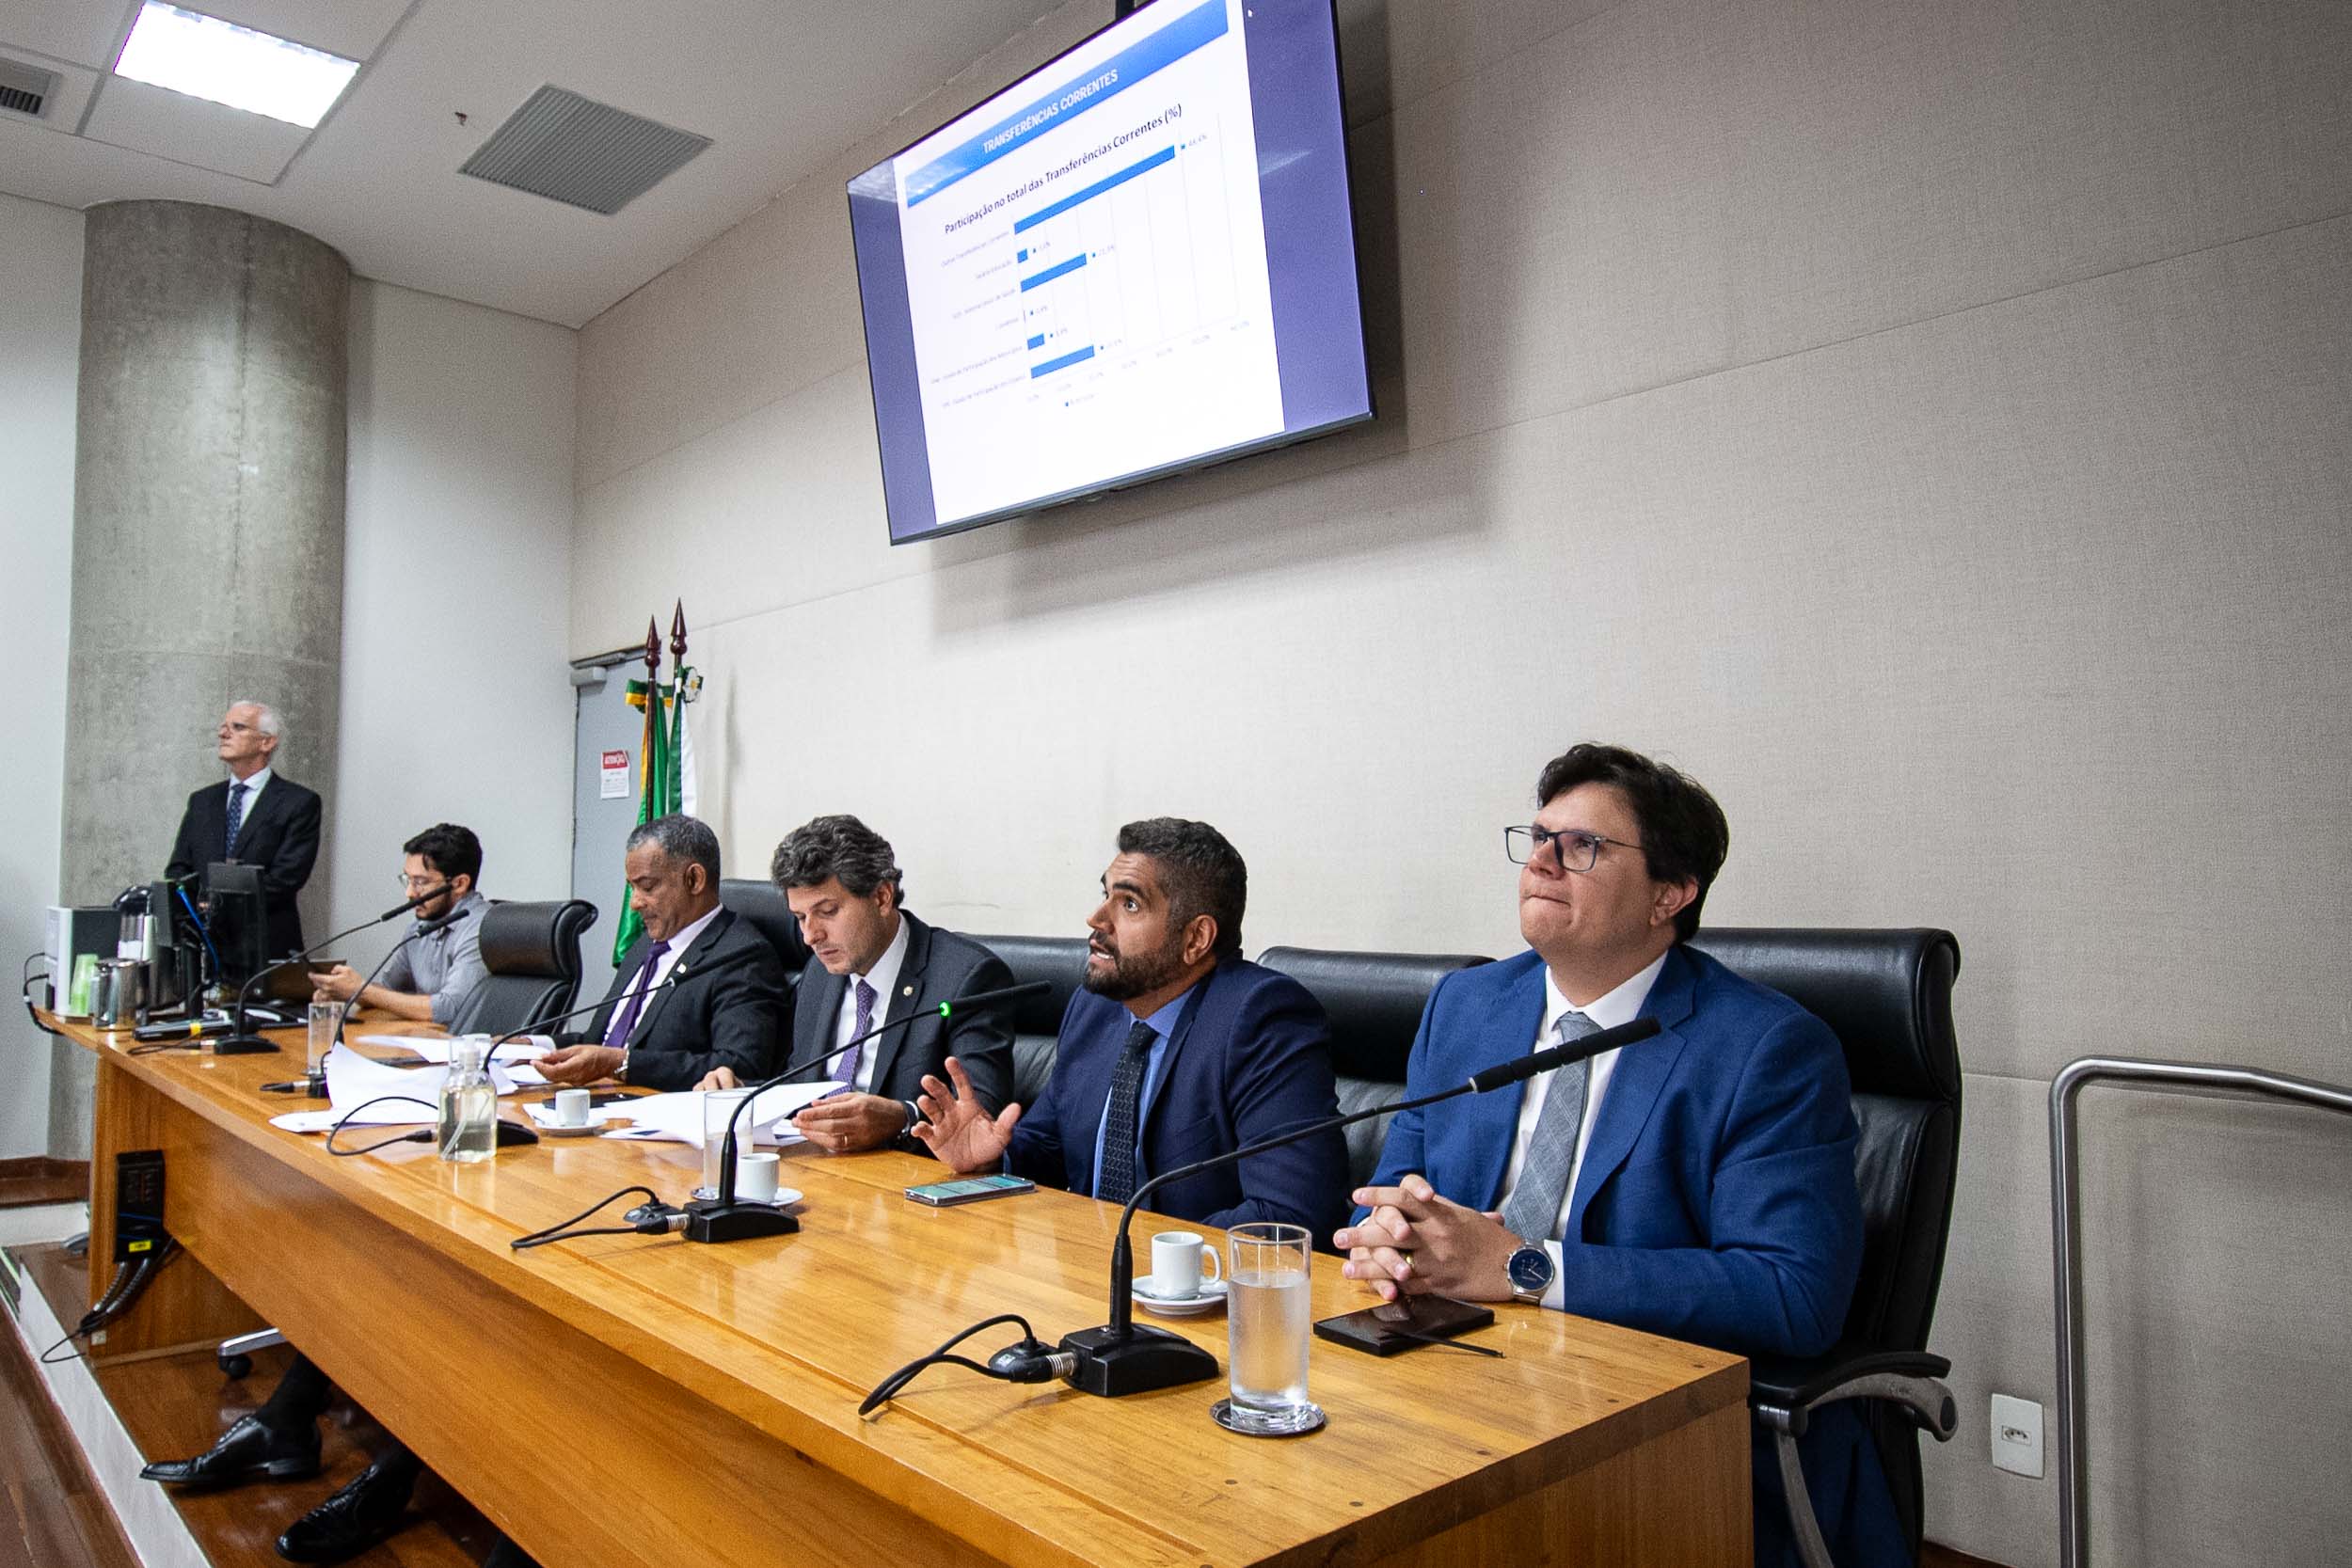
Foto: Felipe Ando/Agência CLDF
Com relação à despesa total empenhada, GDF gastou R$ 31 bilhões até agosto, dos R$ 47,6 bilhões previstos para o ano
A Comissão de Economia, Orçamento e Finanças da Câmara Legislativa realizou audiência pública na manhã desta quinta-feira (15) para avaliar as metas fiscais do Governo do Distrito Federal nos primeiros 8 meses de 2026. Na ocasião, técnicos do governo apresentaram à comissão números referentes a receitas e despesas do GDF nos dois primeiros quadrimestres do ano em comparação às metas previstas nas leis orçamentárias.
Confira a cobertura fotográfica no Flickr da CLDF
Com relação às receitas correntes, a previsão inicial para 2026 era de R$ 39 bilhões e o valor alcançado até agosto é de R$ 28 bilhões, o que significa um alcance de 71,85% da meta. As receitas de capital até agosto somam R$ 1,1 bilhão, enquanto a previsão inicial para 2026 era de R$ 726 milhões, o que representa 163,16% de alcance da meta. O total de receitas tributárias até agosto soma R$ 20,1 bilhões, enquanto a previsão para o ano era de R$ 25,4 bilhões, representando 79,29% da meta estabelecida. O ICMS, sozinho, representa 46,2% de toda a arrecadação com impostos e taxas. Com relação à despesa total empenhada, a dotação autorizada para 2026 era de R$ 47,6 bilhões, sendo que o governo gastou R$ 31 bilhões até agosto, o que representa 65,3% da dotação.
Para o deputado Eduardo Pedrosa (União Brasil), presidente da CEOF, os números são positivos para o governo. “De maio a agosto, tivemos um incremento na casa de R$ 1 bilhão fruto da alienação de bens. Assim chegamos a 72% do total previsto a realizar de receita. Já temos um indicativo de que teremos excesso de arrecadação ao longo do último quadrimestre. Estamos chegando a quase 50% do saldo total previsto para investimentos no ano, que é de R$ 3,5 bilhões. Isso mostra que os investimentos não pararam mesmo diante de situações orçamentárias excepcionais”, avaliou.
Representando o governo, o assessor especial de política fiscal da Secretaria de Economia do DF, Luiz Barreto, ressaltou que o ano de 2026 foi impactado pelo déficit orçamentário do ano anterior. “O DF, nos últimos dois anos, apresentou déficit. E esse déficit teve impacto em 2026. Nós entramos em 2026 com quase R$ 3 bilhões de déficit. Por isso, a execução orçamentária de 2026 precisa priorizar o que é relevante, como saúde e educação. Até o presente momento temos um resultado primário de superávit de R$ 1,8 bilhão na Lei de Diretrizes Orçamentárias e déficit de R$ 1,5 bilhão na Lei Orçamentária Anual”, explicou.
O assessor também comentou os números relacionados a gastos com pessoal e repasses obrigatórios para a educação. “Até agosto tivemos um índice de 40,54% do orçamento destinado para gasto com pessoal, o que está dentro do limite prudencial da Lei de Responsabilidade Fiscal. Sobre os mínimos empenhados em educação, a lei determina que ao final do exercício temos que atingir 25% e hoje estamos em 23%”, relatou Barreto. A íntegra da audiência pública está disponível no canal da TV Câmara Distrital no YouTube.
Eder Wen – Agência CLDF
Reportagens
Debatedores alertam para diferentes formas de violência contra meninas
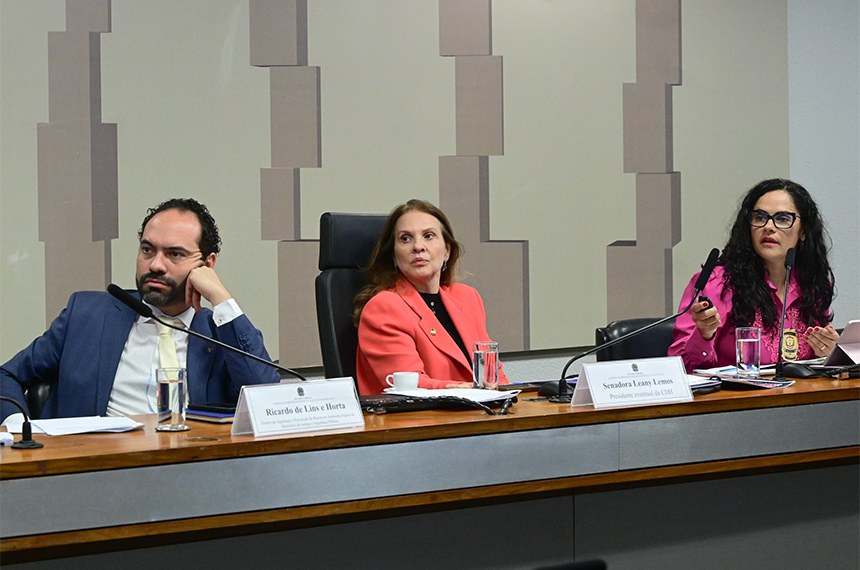
A audiência foi presidida pela senadora Leany Lemos (C)
Geraldo Magela/Agência Senado
Crianças e adolescentes representam um terço dos usuários de internet no mundo. No Brasil, um em cada cinco adolescentes foi vítima de alguma forma de abuso ou exploração sexual facilitada pela tecnologia em 2025. A maioria das vítimas é formada por meninas, e a violência ocorre principalmente em aplicativos conhecidos, segundo dados do Fundo das Nações Unidas para a Infância (Unicef). A informação foi apresentada nesta quinta-feira (15) em audiência da Comissão de Direitos Humanos (CDH), que debateu os desafios das políticas públicas para garantir a proteção integral das meninas no país. Os participantes também alertaram para outras formas de violência contra meninas e defenderam medidas de prevenção e proteção.
O debate foi requerido pela presidente do colegiado, senadora Damares Alves (Republicanos-DF), em alusão ao Dia Internacional da Menina, celebrado no domingo (11), por iniciativa da Organização das Nações Unidas (ONU). A reunião foi presidida pela senadora Leany Lemos (PSB-DF), suplente da senadora licenciada Leila Barros (PDT-DF). Para Leany, é preciso prevenir violências e permitir que cada menina desenvolva plenamente as suas capacidades.
— Quantas meninas ouvem que a liderança não é para elas? Quantas assumem responsabilidades domésticas e do cuidado antes de terem condições de construir seus próprios projetos de vida, e nisso elas nem sonham ser outras coisas, porque elas não têm essas oportunidades? Quantas meninas, na maioria negras ou pobres das periferias e das regiões distantes do Brasil, enfrentam obstáculos ainda maiores para exercer esses direitos, que são direitos universais? Então, essas perguntas têm que orientar as nossas políticas públicas — afirmou.
Ambiente digital
A coordenadora-geral de Direitos Humanos da Polícia Rodoviária Federal (PRF), Fernanda Souza Carlos, afirmou que a exploração sexual de crianças e adolescentes exige novas estratégias de enfrentamento, diante da migração de parte dos crimes para o ambiente digital. Ela defendeu a articulação entre órgãos públicos e sociedade civil para ampliar a proteção às meninas.
— O crime que a gente via antigamente com as meninas, as crianças à beira da rodovia, hoje, a gente não vê mais. Esse crime está no digital. Então, cada vez mais fica mais complexo o combate aos crimes voltados à exploração sexual de crianças e adolescentes, porque, de certa forma, ele está invisível. Então, precisa-se de um trabalho muito maior, porque tem muita coisa que a gente não está vendo fisicamente aqui, mas está acontecendo pelo aparelho de celular, que todo mundo tem hoje em mãos — afirmou.
A diretora de Projetos Especiais da SaferNet Brasil, Juliana Cunha, alertou para o uso da inteligência artificial generativa na produção de material de abuso sexual contra crianças e adolescentes. Segundo ela, mulheres e meninas são as principais vítimas desse tipo de violência. A diretora afirmou que o caráter artificial do conteúdo leva parte da população a subestimar o crime, que provoca danos às vítimas.
O representante do Ministério da Justiça e Segurança Pública, Ricardo de Lins e Horta, destacou mudanças na legislação brasileira, entre elas a entrada em vigor em 2025 do ECA Digital e da Lei 15.487, de 2026, que aumenta penas para crimes sexuais contra crianças e adolescentes na internet. Segundo ele, o país avançou no enfrentamento de crimes como a violência sexual on-line, o cyberbullying e a extorsão sexual, mas precisa garantir a implementação das normas e das políticas de proteção.
— A gente tem uma base legislativa sólida, o desafio é implementar toda ela — afirmou.
Outras violências
Coordenadora de Políticas Educacionais da ONG Associação Serenas, Graziela Larissa da Silva Santos chamou a atenção para comportamentos que podem ser tratados como brincadeiras, mas que violam os direitos das meninas. Segundo pesquisa da organização, sete em cada dez professores ouvidos presenciaram “cantadas” indesejadas dirigidas a meninas nas escolas, e 42% relataram ter visto alunos tocar ou acariciar o corpo de meninas sem consentimento. Ela defendeu a formação de professores e gestores para prevenir a violência, acolher as vítimas e encaminhá-las à rede de proteção.
A delegada-chefe adjunta da Polícia Civil do Distrito Federal, Cyntia Cristina de Carvalho e Silva, destacou que o atendimento não deve se limitar à investigação criminal. Para ela, é necessário articular os serviços de segurança pública, saúde e assistência social, considerando também situações de dependência financeira e os riscos enfrentados pelas vítimas após a denúncia.
— A proteção e a responsabilização precisam caminhar juntas — afirmou.
Os participantes ainda abordaram a gravidez na adolescência e seus impactos na trajetória escolar e profissional, além de questões relacionadas à saúde menstrual e à violência sexual dentro de casa.
Também participaram do debate a especialista em gênero e inclusão da Plan International Brasil, Ana Nery Lima; a coordenadora de Relações Governamentais do Instituto Alana, Tayanne Galeno; a gerente de Comunicação do Instituto Liberta, Renata Greco; e a gerente Meal e Estratégia da Organização Visão Mundial, Manuela Franchini Melani.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado
-
 Reportagens2 meses ago
Confira orientações para acompanhar o Desfile de 7 de setembro
-
 Reportagens4 meses ago
Candangão Junino 2026 chega a Santa Maria nesta sexta-feira (26)
-

 Reportagens4 meses ago
Dada a largada: Brasília inicia contagem regressiva de um ano para a Copa do Mundo Feminina da Fifa 2027™️
-
 Artigos2 meses ago
EMILIANO PEREIRA BOTELHO
-
 Reportagens3 meses ago
Retrospectiva: Câmara aprovou no 1º semestre acordo Mercosul-UE, fim da escala 6×1 e reajuste para professores
-

 Reportagens4 meses ago
Salvador será capital simbólica do país no dia 2 de julho de cada ano Fonte: Agência Senado
-

 Artigos4 meses ago
ADEUS A MARIO RAMOS VILELA
-

 Reportagens4 meses ago
Marinho pede solução do Supremo contra uso irregular do MEI